Pour financer un investissement locatif en France, la banque évalue d’abord votre capacité de remboursement : revenus existants, loyers futurs retenus avec prudence, crédits en cours et charges du nouveau prêt. Elle apprécie aussi la solidité du projet et peut refuser un dossier qui respecte pourtant les principaux plafonds réglementaires. Pour choisir votre crédit, comparez un prêt amortissable et, si votre situation le justifie, un prêt in fine. Pour choisir une banque, confrontez des offres écrites sur un même projet, notamment leur taux annuel effectif global (TAEG), leur assurance et leur coût total. Aucun établissement ne peut être désigné comme le meilleur sans offres individuelles comparables et datées.
Comment la banque calcule-t-elle la solvabilité locative ?
Les règles du Haut Conseil de stabilité financière (HCSF) prévoient en principe un taux d’effort maximal de 35 %, assurance emprunteur comprise, et une durée maximale de 25 ans, avec des dérogations encadrées. Ce sont des conditions d’octroi, pas une promesse d’acceptation. Le détail figure dans la FAQ du HCSF.
Pour un investissement destiné à la location, les loyers futurs peuvent entrer dans les revenus retenus, mais la banque applique une décote tenant compte du risque locatif. Selon la FAQ HCSF, question 17, le calcul dit « différentiel » — consistant à retrancher simplement le loyer prévu de la mensualité du crédit — n’est pas la méthode admise pour calculer le taux d’effort réglementaire. Les emprunts existants et les échéances du nouveau crédit sont examinés du côté des charges.
Exemple fictif, non applicable à une banque donnée : pour un loyer prévu de 900 € par mois, une décote illustrative de 20 % aboutit à 720 € de loyer retenu. Avec 3 000 € d’autres revenus mensuels, le total illustratif est de 3 720 €. Cette décote de 20 % n’est pas une norme bancaire : seule la méthode appliquée à votre dossier permettra d’estimer les revenus pris en compte. Sans le montant de toutes les mensualités, cet exemple ne calcule pas votre taux d’effort.
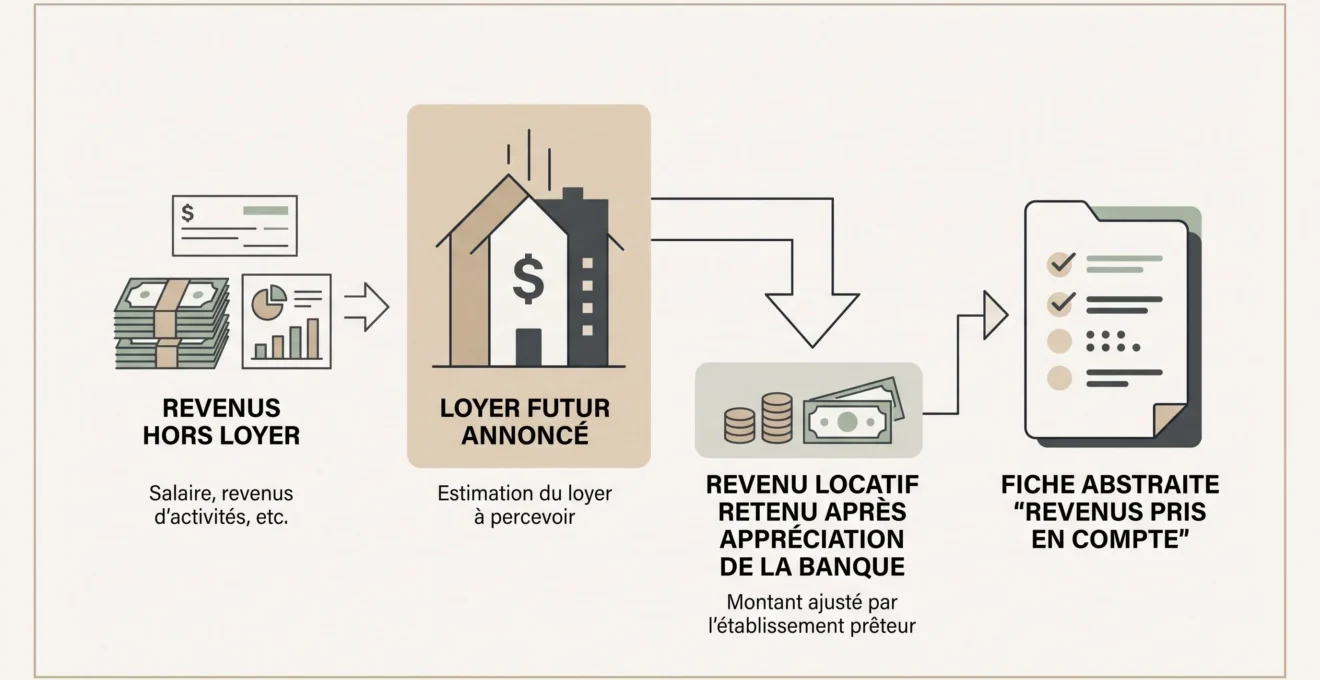
Pour vérifier votre cas, réunissez justificatifs de revenus, tableaux de remboursement des crédits existants, estimation écrite du loyer et coût du futur emprunt avec assurance. Demandez à chaque banque quel loyer elle retient après décote et quelles charges de crédit elle comptabilise. Si le calcul paraît favorable, l’établissement reste libre d’apprécier le dossier ; si certaines données manquent, faites préciser son calcul plutôt que de conclure à un refus. Le reste à vivre constitue une vérification complémentaire de votre budget personnel, distincte du ratio réglementaire.
Prêt amortissable ou in fine : quelles différences ?
Le prêt amortissable permet de rembourser progressivement les intérêts et le capital. Il offre une logique de remboursement lisible au fil des échéances : vous pouvez étudier l’évolution du capital restant dû sur le tableau d’amortissement.
Avec un prêt in fine, le capital est remboursé à l’échéance, selon les conditions de financement convenues. Cette différence impose d’examiner attentivement les garanties, la capacité de remboursement final et le coût global. Le fait de reporter le capital ne rend pas automatiquement ce montage moins coûteux ni préférable pour le locatif.
Dans les deux cas, demandez une simulation écrite indiquant les échéances, le coût de l’assurance, les frais et les conditions de remboursement. Pour un premier arbitrage, privilégiez la formule dont vous pouvez expliquer et financer le mode de remboursement, y compris lorsque le logement ne produit pas temporairement de loyer.
Attention aux prêts aidés : le prêt à taux zéro (PTZ), le prêt d’accession sociale (PAS) et le prêt conventionné sont orientés vers la résidence principale, sous les conditions et exceptions prévues ; ils ne sont pas à considérer d’emblée comme le financement ordinaire d’un achat destiné directement à la location.
Quelle banque et quelle offre comparer pour un investissement locatif ?
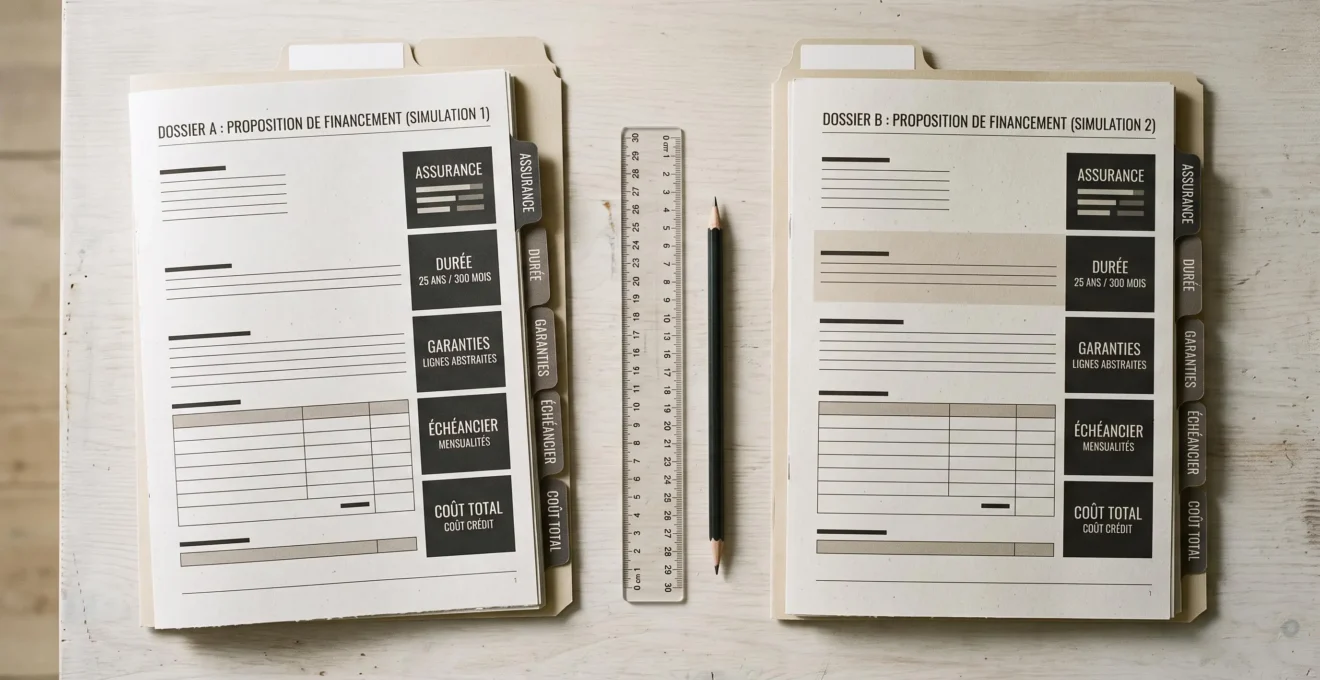
Le nom de l’établissement ne suffit pas pour choisir. Deux banques peuvent analyser différemment les loyers prévisionnels, les garanties ou l’apport d’un même emprunteur. Il faut donc demander plusieurs propositions sur le même montant, la même durée et le même projet, puis confronter les documents effectivement remis. L’information officielle sur le crédit immobilier rappelle le rôle de la fiche d’information standardisée européenne (FISE) et des éléments à comparer.
Le TAEG sert à apprécier le coût du crédit en intégrant notamment les frais obligatoires concernés, au-delà du taux d’intérêt nominal. Il doit être analysé avec le montant financé, l’échéancier, l’assurance et les garanties ; une différence isolée de taux affiché ne prouve pas qu’une offre conviendra mieux à votre situation.
| Document ou donnée | Ce qu’il permet de juger | Si l’information manque |
|---|---|---|
| FISE datée et TAEG | Coût du crédit à périmètre comparable et frais inclus | Demander une proposition détaillée avant toute comparaison de coût |
| Échéancier et mensualité assurance comprise | Charge de remboursement dans le temps | Faire préciser le montant des échéances et l’assurance |
| Notice d’assurance | Coût et conditions de couverture applicables | Obtenir la notice correspondant à la proposition |
| Garanties, frais et apport | Engagements et sommes nécessaires au financement | Faire détailler chaque poste et ses conditions |
| Conditions de l’offre | Modalités particulières et éventuelles conditions suspensives | Ne pas supposer que la condition est acquise |
Une fois ces pièces disponibles, vous pouvez retenir l’offre dont le coût et les conditions sont compatibles avec votre budget. En présence de documents incomplets, le bon résultat n’est pas un classement provisoire : c’est la liste précise des informations à obtenir avant de trancher.
Pour situer un ordre de grandeur sans le confondre avec un devis, la Banque de France indique un taux d’intérêt moyen de 3,32 % en août 2026 pour les nouveaux crédits à l’habitat hors renégociations, hors frais et assurance : voir les statistiques de la Banque de France. Cette moyenne statistique ne donne ni le TAEG ni le taux qu’une banque proposerait à votre projet locatif. Les informations publiques d’établissements comme le Crédit Agricole décrivent des solutions de financement, sans constituer à elles seules une offre chiffrée comparable pour votre dossier.
Comment vérifier que le projet locatif reste finançable ?
La capacité d’emprunt n’est qu’une partie de l’équation : le budget de l’opération doit aussi résister aux charges du logement et à une période sans locataire. Préparez une estimation de loyer justifiable, les charges prévisibles, les travaux éventuels, les frais d’acquisition et votre apport. Puis confrontez cette projection aux échéances de crédit et au montant de trésorerie que vous pouvez mobiliser.
Le diagnostic de performance énergétique (DPE) mérite un contrôle particulier : les règles de décence énergétique touchent les logements classés G depuis 2025, F à partir de 2028 puis E en 2034, selon les contrats de location concernés. Consultez le calendrier du DPE locatif pour comprendre l’application de ces échéances. Un logement nécessitant une rénovation peut modifier le coût du projet et les conditions dans lesquelles il pourra être loué.
Un test prudent consiste à refaire votre budget en supposant une vacance locative temporaire et des dépenses de travaux prévues, sans présenter cette simulation comme une validation bancaire. La méthode de calcul de la rentabilité nette de la location aide à distinguer rendement annoncé et résultat après charges. Si une hypothèse essentielle manque, obtenez un justificatif ou un devis avant de conclure que l’opération est finançable.
Quelle démarche avant de solliciter les banques ?
Constituez un dossier identique pour plusieurs établissements : revenus, crédits existants, bien envisagé, estimation du loyer, DPE, budget travaux et apport. Demandez leur méthode de prise en compte des loyers, puis une FISE et les documents précisant assurance, garanties, échéancier et coût total. Vous pourrez alors choisir sur des engagements vérifiables, et non sur une promesse générale de « meilleur taux ».